Bienvenidos al Mundo Ecobanka

Hipoteca EXPRESS:

Inversiones directas privadas

Elegir el tipo de hipoteca

Hipoteca EXPRESS:

Inversiones directas privadas

Elegir el tipo de hipoteca

Hipoteca EXPRESS:

Inmueble a comprar + REFORMA

Reformar para disfrutar o reventa

Hipoteca EXPRESS:

Inmueble en propiedad + Reforma

Tu diseño ideal para revalorizar la propiedad

Hipoteca EXPRESS:

Inmueble en propiedad + Reforma

Tu diseño ideal para revalorizar la propiedad
Hipoteca EXPRESS: 

Emprendedores

Residentes y Nómadas digitales

No residentes

Hipoteca Express:

Ejecutivos Alta Dirección

Tu eliges:

Fija, Variable, Mixta o Verde

Pagar en 15, 20, 30 y 40 años

Hipotecas EXPRESS:

Ejecutivos Alta Dirección

Tu eliges:

Fija, Variable, Mixta o Verde

Pagar en 15, 20, 30 y 40 años

Hipoteca EXPRESS:

Autopromotor

Construye tu propia casa y ahorra hasta un 30% del presupuesto.

Dinero por anticipado y entregas por hitos hasta su finalización.
Hipoteca Express:

Ejecutivos y Profesionales

Hipoteca a tu medida

Hipoteca Express:

Ejecutivos y Profesionales

Hipoteca a tu medida

Hipoteca EXPRESS:

Segunda Residencia

Financiación hasta del 70% valor.

Plazo a pagar hasta 25 o 30 años.
Hipoteca EXPRESS:

Multi-jurisdicción · No residentes

Financiación hasta 70% del valor.

Plazo hasta 25 años.

Hipoteca EXPRESS:

Multi-jurisdicción · No residentes

Financiación hasta 70% del valor.

Plazo hasta 25 años.

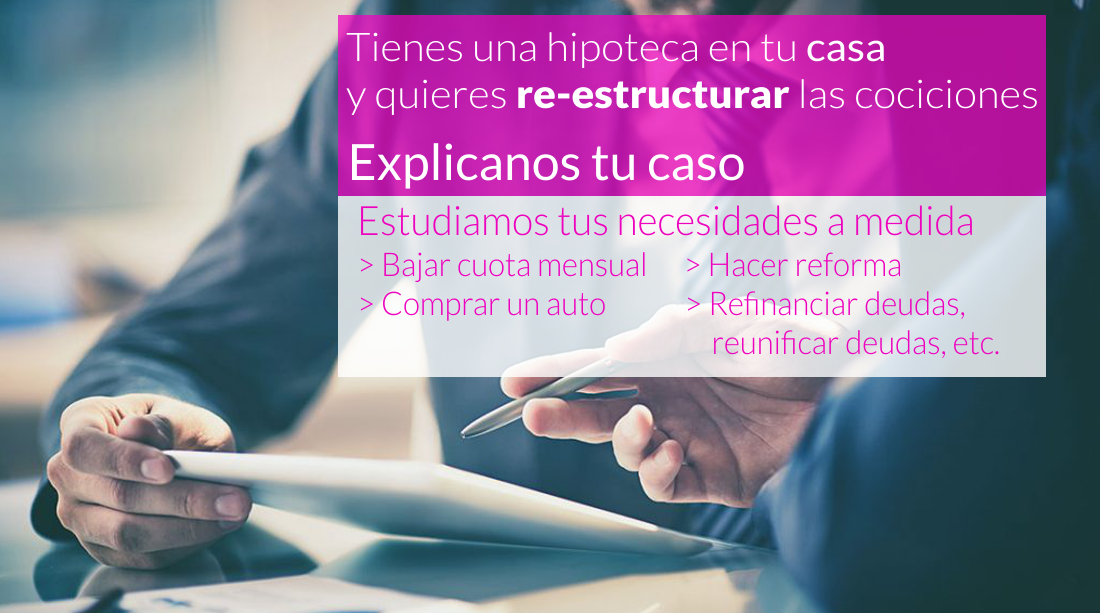
Hipoteca EXPRESS:

Nueva Reestructuración 

Planificación y Re-Estructuración, Mejorando condiciones en:

Tipo de interés.

Cuota a pagar.

Plazo de Amortización.
Hipoteca EXPRESS:

Eco-Construcción Verde

Adquisición, construcción o rehabilitación.

Bonificaciones en condiciones generales por sostenibilidad.

Hipoteca EXPRESS:

Eco-Construcción Verde

Adquisición, construcción o rehabilitación.

Bonificaciones en condiciones generales por sostenibilidad.

Hipoteca EXPRESS:

Inmuebles para Rentas

Obtener rentas inquilinos mensuales.

Obtener rentas plataformas turísticas.

Otra comercializadora Directa.
Preguntas Frecuentes

Nuestro gestor corporativo te ayuda:

Previo: Ejecutivo con sociedad de inversión o unipersonal constituida, requisito inicial. No trabajamos operativas con personas físicas, es necesario tener una mercantil. 
Propuesta de condiciones. Estudio digital y presentamos un avance de oferta para su aceptación.

¿Qué son las hipotecas?

La hipoteca es un producto bancario que se utiliza para conseguir la financiación para comprar un bien inmueble. El interesado en la hipoteca recibe una cantidad de dinero denominada como capital del préstamo por parte de un prestamista, que puede ser una entidad bancaria o cualquier otra entidad de crédito.

Todas las hipotecas cuentan con el compromiso por parte del cliente de devolver la cantidad prestada así como los intereses generados. Esta devolución se hace efectiva a través del pago de cuotas de las hipotecas. Una de las diferencias más características de las hipotecas en comparación con otro tipo de préstamos es la garantía adicional que será el inmueble adquirido.

¿De que se componen los préstamos hipotecarios?

En cualquier hipoteca que puedas conseguir hay dos componentes que debes tener en cuenta. En primer lugar te encontrarás con el contrato del préstamo hipotecario, aquí podrás ver todas las condiciones de la hipoteca y las obligaciones que debes cumplir por recibir ese capital como deudor. También podrás comprobar los siguientes puntos de la hipoteca:

  • El plazo de devolución.
  • Las cuotas hipotecarias.
  • El sistema completo de amortización de la hipoteca.

El segundo componente se trata de la garantía hipotecaria. Una parte muy importante de cualquier hipoteca ya que, si se da el impago del préstamo hipotecario, el prestamista tiene el derecho de quedarse con el bien que se ha hipotecado. Antes de contratar una hipoteca debes tener en cuenta que se trata de un gran compromiso financiero a largo plazo. Por ello tienes que contar con unos ingresos correctos, periódicos y oportunos en función a la deuda que vas a aceptar y considerar el ahorro inicial antes de endeudarte.

¿Cuáles son las claves para saber que importe de hipoteca necesitas?

No solo el importe sino también el plazo de amortización y la cuota, pero estos son dos de los factores que decidirán el total de la hipoteca:

  • La tasación de la vivienda. Únicamente las tasadoras autorizadas podrán realizar la tasación de tu vivienda para luego ser acreditadas por el Banco de España. Algunas entidades bancarias y otras entidades ofrecen del 60% al 80% de la financiación, aunque algunos bancos actualmente están ofreciendo hipotecas al 100% en algunos casos concretos y siempre y cuando el perfil financiero y las condiciones económicas del cliente lo permitan.
  • El endeudamiento del cliente. Las entidades prestamistas realizan un estudio al cliente donde a través de los ingresos y los gastos pueden fijar la cantidad de dinero que puedes destinar a la cuota de la hipoteca. Además, es importante tener entre tus ahorros una cantidad cercana al 20-25% del valor de la vivienda y otro 10% para los gastos de la operación.

¿Qué tipos de intereses existen?

En función de los interés establecidos en el contrato hipotecario existen diferentes tipos de hipotecas entre las que se encuentran:

  • Hipotecas fijas. En este caso, el interés establecido en el contrato hipotecario es fijo por lo que la cuota mensual de la hipoteca será fija durante todo el plazo del préstamo hipotecario, es decir se mantendrá constante aunque los intereses del mercado tengan subidas y bajadas.
  • Hipotecas variables. El interés de estas hipotecas es variable y se compone del valor del índice de referencia y un diferencial fijo. El importe de las cuotas hipotecarias se revisa anual o semestralmente y se actualizan las cuotas a pagar.
  • Hipotecas mixtas. Este tipo de hipotecas son un híbrido de las dos anteriores ya que durante un plazo son a tipo fijo y durante el resto del plazo tienen un tipo de interés variable.

¿Cuáles son los gastos asociados a la hipoteca?

Los gastos relacionados con la contratación de la hipoteca suelen ser un 3% del importe del préstamo. Entre los gastos asociados a los préstamos hipotecarios se encuentran:

  • Registro de la Propiedad.
  • Gastos de notario.
  • Gastos de la tasación de la vivienda.
  • Impuesto de la formalización del préstamo con garantía hipotecaria.
  • Honorarios por la tramitación de la hipoteca.

¿Qué comisiones tienen las hipotecas?

Cuando calculamos el coste de la hipoteca tenemos que tener en cuenta una serie de factores entre los que se encuentran las comisiones. Por ejemplo, la comisión de apertura se presenta nada más formalizar la solicitud del préstamo hipotecario y representa un porcentaje del importe de la hipoteca. Pero también existen algunas otras comisiones como:

  • Comisión de estudio y gestión.
  • Comisión por amortización anticipada.
  • Comisión por gastos de formalización.

Nuestro asesor corporativo te ayuda:

Previo: Ejecutivo con sociedad de inversión o unipersonal constituida, requisito inicial. No trabajamos operativas con personas físicas, es necesario tener una mercantil. 
Propuesta de condiciones. Estudio digital y presentamos un avance de oferta para su aceptación.

¿Qué son las hipotecas?

La hipoteca es un producto bancario que se utiliza para conseguir la financiación para comprar un bien inmueble. El interesado en la hipoteca recibe una cantidad de dinero denominada como capital del préstamo por parte de un prestamista, que puede ser una entidad bancaria o cualquier otra entidad de crédito.

Todas las hipotecas cuentan con el compromiso por parte del cliente de devolver la cantidad prestada así como los intereses generados. Esta devolución se hace efectiva a través del pago de cuotas de las hipotecas. Una de las diferencias más características de las hipotecas en comparación con otro tipo de préstamos es la garantía adicional que será el inmueble adquirido.

¿De que se componen los préstamos hipotecarios?

En cualquier hipoteca que puedas conseguir hay dos componentes que debes tener en cuenta. En primer lugar te encontrarás con el contrato del préstamo hipotecario, aquí podrás ver todas las condiciones de la hipoteca y las obligaciones que debes cumplir por recibir ese capital como deudor. También podrás comprobar los siguientes puntos de la hipoteca:

  • El plazo de devolución.
  • Las cuotas hipotecarias.
  • El sistema completo de amortización de la hipoteca.

El segundo componente se trata de la garantía hipotecaria. Una parte muy importante de cualquier hipoteca ya que, si se da el impago del préstamo hipotecario, el prestamista tiene el derecho de quedarse con el bien que se ha hipotecado. Antes de contratar una hipoteca debes tener en cuenta que se trata de un gran compromiso financiero a largo plazo. Por ello tienes que contar con unos ingresos correctos, periódicos y oportunos en función a la deuda que vas a aceptar y considerar el ahorro inicial antes de endeudarte.

¿Cuáles son las claves para saber que importe de hipoteca necesitas?

No solo el importe sino también el plazo de amortización y la cuota, pero estos son dos de los factores que decidirán el total de la hipoteca:

  • La tasación de la vivienda. Únicamente las tasadoras autorizadas podrán realizar la tasación de tu vivienda para luego ser acreditadas por el Banco de España. Algunas entidades bancarias y otras entidades ofrecen del 60% al 80% de la financiación, aunque algunos bancos actualmente están ofreciendo hipotecas al 100% en algunos casos concretos y siempre y cuando el perfil financiero y las condiciones económicas del cliente lo permitan.
  • El endeudamiento del cliente. Las entidades prestamistas realizan un estudio al cliente donde a través de los ingresos y los gastos pueden fijar la cantidad de dinero que puedes destinar a la cuota de la hipoteca. Además, es importante tener entre tus ahorros una cantidad cercana al 20-25% del valor de la vivienda y otro 10% para los gastos de la operación.

¿Qué tipos de intereses existen?

En función de los interés establecidos en el contrato hipotecario existen diferentes tipos de hipotecas entre las que se encuentran:

  • Hipotecas fijas. En este caso, el interés establecido en el contrato hipotecario es fijo por lo que la cuota mensual de la hipoteca será fija durante todo el plazo del préstamo hipotecario, es decir se mantendrá constante aunque los intereses del mercado tengan subidas y bajadas.
  • Hipotecas variables. El interés de estas hipotecas es variable y se compone del valor del índice de referencia y un diferencial fijo. El importe de las cuotas hipotecarias se revisa anual o semestralmente y se actualizan las cuotas a pagar.
  • Hipotecas mixtas. Este tipo de hipotecas son un híbrido de las dos anteriores ya que durante un plazo son a tipo fijo y durante el resto del plazo tienen un tipo de interés variable.

¿Cuáles son los gastos asociados a la hipoteca?

Los gastos relacionados con la contratación de la hipoteca suelen ser un 3% del importe del préstamo. Entre los gastos asociados a los préstamos hipotecarios se encuentran:

  • Registro de la Propiedad.
  • Gastos de notario.
  • Gastos de la tasación de la vivienda.
  • Impuesto de la formalización del préstamo con garantía hipotecaria.
  • Honorarios por la tramitación de la hipoteca.

¿Qué comisiones tienen las hipotecas?

Cuando calculamos el coste de la hipoteca tenemos que tener en cuenta una serie de factores entre los que se encuentran las comisiones. Por ejemplo, la comisión de apertura se presenta nada más formalizar la solicitud del préstamo hipotecario y representa un porcentaje del importe de la hipoteca. Pero también existen algunas otras comisiones como:

  • Comisión de estudio y gestión.
  • Comisión por amortización anticipada.
  • Comisión por gastos de formalización.

Hazte Cliente Ecobanka

Noticias Relevantes

Actualidad Ecobanka

Participaciones en Eventos

Apariciones en prensa

Suscríbete a la Newsletter


    Noticias Relevantes

    Actualidad Ecobanka

    Participaciones en Eventos

    Apariciones en prensa

    Suscríbete a la Newsletter