Bienvenue au monde Ecobanka

Hypothèque EXPRESS :

Investissements directs privés

Choisir le type de prêt immobilier

Hypothèque EXPRESS :

Investissements directs privés

Choisir le type de prêt immobilier

Hypothèque EXPRESS :

Bien immobilier à acheter + RÉNOVATION

Rénover pour en profiter ou pour revendre
Hypothèque EXPRESS :

Bien immobilier en pleine propriété + Rénovation

Votre projet d'aménagement idéal pour valoriser votre bien immobilier
Hypothèque EXPRESS :

Bien immobilier en pleine propriété + Rénovation

Votre projet d'aménagement idéal pour valoriser votre bien immobilier
Hypothèque EXPRESS : 

Entrepreneurs

Résidents et nomades numériques

Non-résidents

Hypothèque Express :

Cadres supérieurs et dirigeants

Le choix vous appartient :

Fixe, variable, mixte ou vert

Rembourser en 15, 20, 30 et 40 ans

Hypothèques EXPRESS :

Cadres supérieurs et dirigeants

Le choix vous appartient :

Fixe, variable, mixte ou vert

Rembourser en 15, 20, 30 et 40 ans

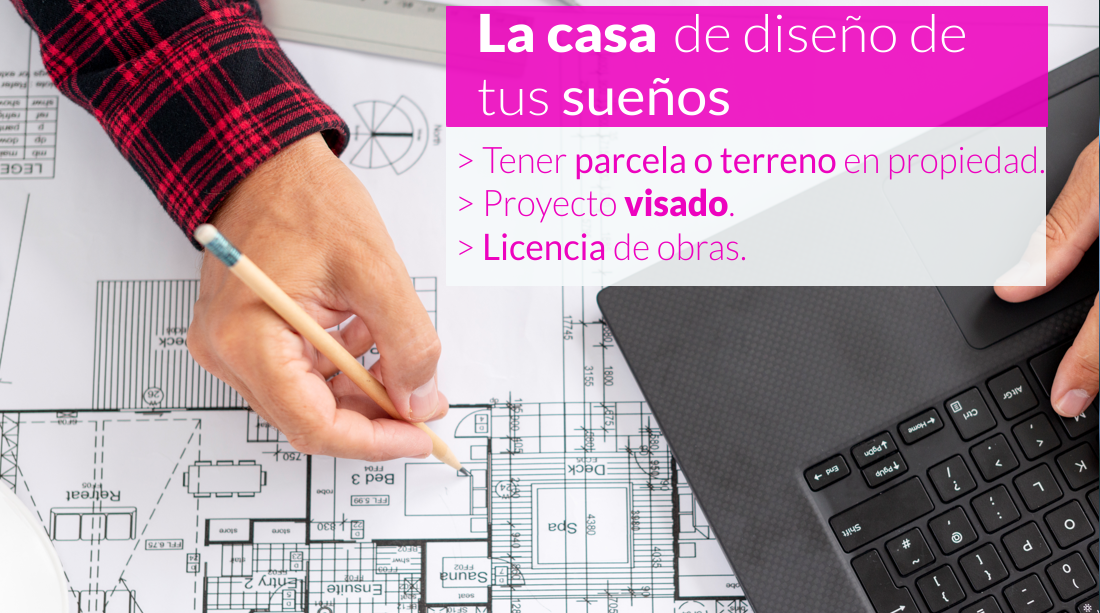
Hypothèque EXPRESS :

Autopromoteur

Construisez votre propre maison et économisez jusqu'à 30 % de votre budget.

Paiement d'avance et livraisons partielles jusqu'à l'achèvement.
Hypothèque Express :

Cadres et professionnels

Un prêt hypothécaire sur mesure

Hypothèque Express :

Cadres et professionnels

Un prêt hypothécaire sur mesure

Hypothèque EXPRESS :

Résidence secondaire

Financement jusqu'à 70% de la valeur.

Durée de remboursement jusqu'à 25 ou 30 ans.
Hypothèque EXPRESS :

Multi-juridiction · Non-résidents

Financement jusqu'à 70% de la valeur.

Durée jusqu'à 25 ans.

Hypothèque EXPRESS :

Multi-juridiction · Non-résidents

Financement jusqu'à 70% de la valeur.

Durée jusqu'à 25 ans.

Hypothèque EXPRESS :

Nouvelle restructuration 

Planification et Re-Estructuration, Amélioration des conditions dans :

Taux d'intérêt.

Frais à payer.

Période d'amortissement.
Hypothèque EXPRESS:

Bâtiment écologique

Acquisition, construction ou réhabilitation.

Bonus dans les conditions générales pour la durabilité.

Hypothèque EXPRESS:

Bâtiment écologique

Acquisition, construction ou réhabilitation.

Bonus dans les conditions générales pour la durabilité.

Hypothèque EXPRESS :

Biens immobiliers à louer

Obtenir les loyers mensuels des locataires.

Obtenir des loyers auprès des plateformes touristiques.

Un autre distributeur en vente directe.
Questions fréquemment posées

Notre gestionnaire d'entreprise vous aide à :

Condition préalable : Dirigeant disposant d'une société d'investissement ou d'une entreprise unipersonnelle constituée : condition préalable. Nous ne travaillons pas avec des personnes physiques ; il est nécessaire de disposer d'une société. 
-
Proposition de conditions. Étude numérique et présentation d'une offre préliminaire pour validation.

Qu'est-ce qu'un prêt hypothécaire ?

Un prêt hypothécaire est un produit bancaire qui permet d'obtenir un financement pour l'achat d'un bien immobilier. La personne intéressée par le prêt hypothécaire reçoit une somme d'argent appelée capital emprunté de la part d'un prêteur, qui peut être une banque ou tout autre établissement de crédit.

Tous les prêts hypothécaires sont soumis à un engagement de la part du client de rembourser le montant emprunté ainsi que les intérêts générés. Ce remboursement est rendu effectif par le versement de mensualités hypothécaires. L'une des différences les plus caractéristiques des prêts hypothécaires par rapport aux autres types de prêts est la garantie supplémentaire, qui sera le bien acquis.

De quoi se composent les prêts hypothécaires ?

Dans tout prêt hypothécaire que vous pouvez obtenir, il y a deux éléments que vous devez prendre en compte. Tout d'abord, vous trouverez le contrat de prêt hypothécaire, ici vous pourrez voir toutes les conditions de l'hypothèque et les obligations que vous devez remplir pour recevoir le capital en tant que débiteur. Vous pourrez également vérifier les points suivants du prêt hypothécaire :

  • La période de remboursement.
  • Remboursement de l'hypothèque.
  • Le système complet de remboursement des prêts hypothécaires.

Le deuxième élément est la garantie hypothécaire. Il s'agit d'une partie très importante de tout prêt hypothécaire car, si le prêt hypothécaire n'est pas remboursé, le prêteur a le droit de conserver le bien qui a été hypothéqué. Avant de contracter un prêt hypothécaire, vous devez garder à l'esprit qu'il s'agit d'un engagement financier important et à long terme. Pour cette raison, vous devez disposer d'un revenu correct, régulier et ponctuel en fonction de la dette que vous allez accepter et envisager l'épargne initiale avant de vous endetter.

Quelles sont les clés pour savoir de quel montant d'hypothèque vous avez besoin ?

Ce n'est pas seulement le montant, mais aussi la durée de remboursement et le montant de la mensualité. Ce sont là deux des facteurs qui détermineront le montant total de l'hypothèque :

  • L'évaluation de la propriété. Seuls les évaluateurs agréés peuvent procéder à l'évaluation de votre maison et être ensuite accrédités par la Banque d'Espagne. Certaines banques et autres entités offrent de 60 à 80 % du financement, bien que certaines banques proposent actuellement des prêts hypothécaires à 100 % dans certains cas spécifiques et pour autant que le profil financier et les conditions économiques du client le permettent.
  • L'endettement du client. Les établissements de crédit effectuent une étude du client où, à travers les revenus et les dépenses, ils peuvent déterminer le montant que vous pouvez allouer à la mensualité du prêt. En outre, il est important d'avoir entre vos économies un montant proche de 20-25% de la valeur du bien et un autre 10% pour les dépenses de l'opération.

Quels sont les types d'intérêt ?

En fonction du taux d'intérêt fixé dans le contrat hypothécaire, il existe différents types de prêts hypothécaires, dont les suivants :

  • Hypothèques fixes. Dans ce cas, l'intérêt établi dans le contrat hypothécaire est fixe, de sorte que le paiement hypothécaire mensuel sera fixe pendant toute la durée du prêt hypothécaire, c'est-à-dire qu'il restera constant même si les taux d'intérêt du marché augmentent et diminuent.
  • Hypothèques variables. Les intérêts de ces prêts hypothécaires sont variables et se composent de la valeur de l'indice de référence et d'un différentiel fixe. Le montant des échéances du prêt hypothécaire est révisé annuellement ou semestriellement et les échéances à payer sont actualisées.
  • Hypothèques mixtes. Ce type de prêt hypothécaire est un hybride des deux précédents, puisque pendant une période, il est à taux fixe et pendant le reste de la période, il a un taux d'intérêt variable.

Quels sont les coûts associés à l'hypothèque ?

Les frais liés à la souscription d'un prêt hypothécaire représentent généralement 3 % du montant du prêt. Les coûts associés aux prêts hypothécaires comprennent :

  • Registre foncier.
  • Frais de notaire.
  • Coûts de l'évaluation de la propriété.
  • Taxe sur la formalisation du prêt hypothécaire.
  • Frais de traitement des hypothèques.

Quels sont les frais liés aux prêts hypothécaires ?

Pour calculer le coût du prêt hypothécaire, il faut tenir compte d'une série de facteurs, parmi lesquels les commissions. Par exemple, les frais de dossier sont présentés dès que la demande de prêt hypothécaire est formalisée et représentent un pourcentage du montant du prêt. Mais il y a aussi d'autres commissions telles que :

  • Commission d'étude et de gestion.
  • Frais de remboursement anticipé.
  • Commission pour les frais de formalisation.

Notre conseiller en entreprise est là pour vous aider :

Condition préalable : Dirigeant disposant d'une société d'investissement ou d'une entreprise unipersonnelle constituée : condition préalable. Nous ne travaillons pas avec des personnes physiques ; il est nécessaire de disposer d'une société. 
-
Proposition de conditions. Étude numérique et présentation d'une offre préliminaire pour validation.

Qu'est-ce qu'un prêt hypothécaire ?

Un prêt hypothécaire est un produit bancaire qui permet d'obtenir un financement pour l'achat d'un bien immobilier. La personne intéressée par le prêt hypothécaire reçoit une somme d'argent appelée capital emprunté de la part d'un prêteur, qui peut être une banque ou tout autre établissement de crédit.

Tous les prêts hypothécaires sont soumis à un engagement de la part du client de rembourser le montant emprunté ainsi que les intérêts générés. Ce remboursement est rendu effectif par le versement de mensualités hypothécaires. L'une des différences les plus caractéristiques des prêts hypothécaires par rapport aux autres types de prêts est la garantie supplémentaire, qui sera le bien acquis.

De quoi se composent les prêts hypothécaires ?

Dans tout prêt hypothécaire que vous pouvez obtenir, il y a deux éléments que vous devez prendre en compte. Tout d'abord, vous trouverez le contrat de prêt hypothécaire, ici vous pourrez voir toutes les conditions de l'hypothèque et les obligations que vous devez remplir pour recevoir le capital en tant que débiteur. Vous pourrez également vérifier les points suivants du prêt hypothécaire :

  • La période de remboursement.
  • Remboursement de l'hypothèque.
  • Le système complet de remboursement des prêts hypothécaires.

Le deuxième élément est la garantie hypothécaire. Il s'agit d'une partie très importante de tout prêt hypothécaire car, si le prêt hypothécaire n'est pas remboursé, le prêteur a le droit de conserver le bien qui a été hypothéqué. Avant de contracter un prêt hypothécaire, vous devez garder à l'esprit qu'il s'agit d'un engagement financier important et à long terme. Pour cette raison, vous devez disposer d'un revenu correct, régulier et ponctuel en fonction de la dette que vous allez accepter et envisager l'épargne initiale avant de vous endetter.

Quelles sont les clés pour savoir de quel montant d'hypothèque vous avez besoin ?

Ce n'est pas seulement le montant, mais aussi la durée de remboursement et le montant de la mensualité. Ce sont là deux des facteurs qui détermineront le montant total de l'hypothèque :

  • L'évaluation de la propriété. Seuls les évaluateurs agréés peuvent procéder à l'évaluation de votre maison et être ensuite accrédités par la Banque d'Espagne. Certaines banques et autres entités offrent de 60 à 80 % du financement, bien que certaines banques proposent actuellement des prêts hypothécaires à 100 % dans certains cas spécifiques et pour autant que le profil financier et les conditions économiques du client le permettent.
  • L'endettement du client. Les établissements de crédit effectuent une étude du client où, à travers les revenus et les dépenses, ils peuvent déterminer le montant que vous pouvez allouer à la mensualité du prêt. En outre, il est important d'avoir entre vos économies un montant proche de 20-25% de la valeur du bien et un autre 10% pour les dépenses de l'opération.

Quels sont les types d'intérêt ?

En fonction du taux d'intérêt fixé dans le contrat hypothécaire, il existe différents types de prêts hypothécaires, dont les suivants :

  • Hypothèques fixes. Dans ce cas, l'intérêt établi dans le contrat hypothécaire est fixe, de sorte que le paiement hypothécaire mensuel sera fixe pendant toute la durée du prêt hypothécaire, c'est-à-dire qu'il restera constant même si les taux d'intérêt du marché augmentent et diminuent.
  • Hypothèques variables. Les intérêts de ces prêts hypothécaires sont variables et se composent de la valeur de l'indice de référence et d'un différentiel fixe. Le montant des échéances du prêt hypothécaire est révisé annuellement ou semestriellement et les échéances à payer sont actualisées.
  • Hypothèques mixtes. Ce type de prêt hypothécaire est un hybride des deux précédents, puisque pendant une période, il est à taux fixe et pendant le reste de la période, il a un taux d'intérêt variable.

Quels sont les coûts associés à l'hypothèque ?

Les frais liés à la souscription d'un prêt hypothécaire représentent généralement 3 % du montant du prêt. Les coûts associés aux prêts hypothécaires comprennent :

  • Registre foncier.
  • Frais de notaire.
  • Coûts de l'évaluation de la propriété.
  • Taxe sur la formalisation du prêt hypothécaire.
  • Frais de traitement des hypothèques.

Quels sont les frais liés aux prêts hypothécaires ?

Pour calculer le coût du prêt hypothécaire, il faut tenir compte d'une série de facteurs, parmi lesquels les commissions. Par exemple, les frais de dossier sont présentés dès que la demande de prêt hypothécaire est formalisée et représentent un pourcentage du montant du prêt. Mais il y a aussi d'autres commissions telles que :

  • Commission d'étude et de gestion.
  • Frais de remboursement anticipé.
  • Commission pour les frais de formalisation.

Devenir un client d'Ecobanka

Nouvelles pertinentes

Actualité Ecobanka

Participation aux événements

Apparitions dans la presse

S'abonner à la Newsletter


    Nouvelles pertinentes

    Actualité Ecobanka

    Participation aux événements

    Apparitions dans la presse

    S'abonner à la Newsletter